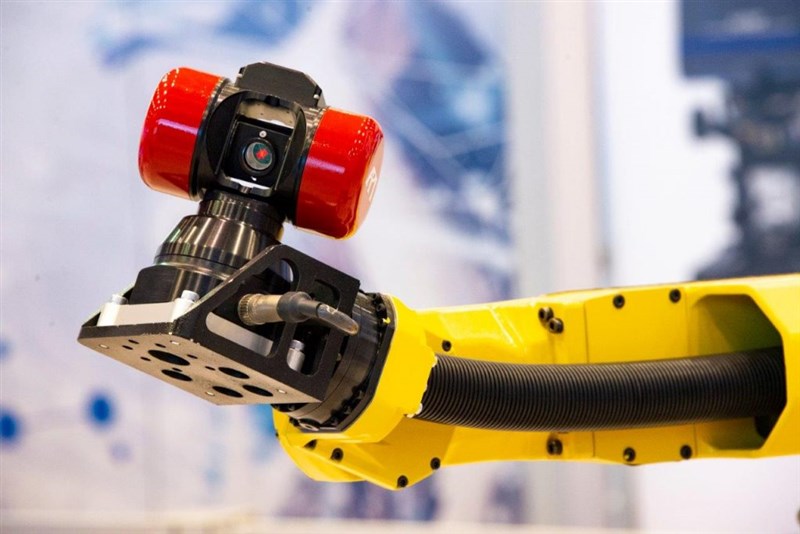
Robot lặp lại tốt nhưng định vị tuyệt đối chưa chính xác. Tìm hiểu RMS của API Metrology: quy trình hiệu chuẩn robot bằng laser tracker, ứng dụng và ví dụ thực tế.
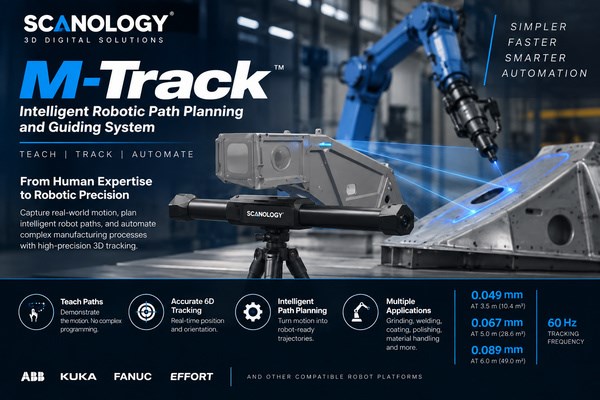
Robot đa trục lặp lại tốt nhưng định vị tuyệt đối chưa chính xác. Tìm hiểu hệ thống tracking 3D M-Track của Scanology: thông số, ứng dụng và xu hướng.
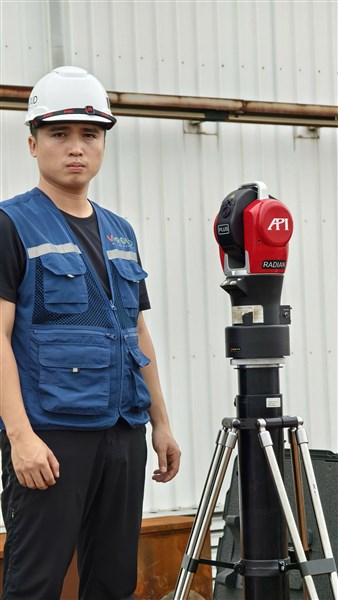
Đo kiểm dầm cầu thép và cấu kiện kích thước lớn bằng API Laser Tracker: nhanh, linh hoạt, tiếp cận được cả vị trí khó đo. V-Proud chia sẻ kinh nghiệm thực tế từ các dự án trong năm.
Theo Tổng cục Thuế, Chính phủ đã ban hành Nghị định số 57/2021/NĐ-CP bổ sung Điểm g Khoản 2 Điều 20 Nghị định số 218/2013/NĐ-CP (đã được sửa đổi, bổ sung tại Nghị định số 12/2015/NĐ-CP) về ưu đãi thuế thu nhập doanh nghiệp (TNDN) đối với dự án sản xuất sản phẩm công nghiệp hỗ trợ.

Cụ thể, doanh nghiệp (DN) có dự án đầu tư (đầu tư mới và đầu tư mở rộng) sản xuất sản phẩm thuộc Danh mục sản phẩm công nghiệp hỗ trợ ưu tiên phát triển, thực hiện trước ngày 1/1/2015, đáp ứng các điều kiện của dự án sản xuất sản phẩm công nghiệp hỗ trợ theo quy định tại Luật số 71/2014/QH13 và được cơ quan có thẩm quyền cấp giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ thì được hưởng ưu đãi về thuế thu nhập DN như sau: Trường hợp DN có dự án sản xuất sản phẩm công nghiệp hỗ trợ, mà thu nhập từ dự án này chưa được hưởng ưu đãi thuế thu nhập DN thì được hưởng ưu đãi về thuế thu nhập DN theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ kể từ kỳ tính thuế được cơ quan có thẩm quyền cấp giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ.
Trường hợp DN có dự án sản xuất sản phẩm công nghiệp hỗ trợ, mà thu nhập từ dự án này đã hưởng hết ưu đãi thuế thu nhập DN theo điều kiện ưu đãi khác (ngoài điều kiện ưu đãi đối với dự án sản xuất sản phẩm công nghiệp hỗ trợ) thì được hưởng ưu đãi thuế thu nhập DN theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ cho thời gian còn lại, kể từ kỳ tính thuế được cơ quan có thẩm quyền cấp giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ.
Trường hợp DN có dự án sản xuất sản phẩm công nghiệp hỗ trợ, mà thu nhập từ dự án này đang được hưởng ưu đãi thuế thu nhập DN theo điều kiện ưu đãi khác (ngoài điều kiện ưu đãi đối với dự án sản xuất sản phẩm công nghiệp hỗ trợ), thì được hưởng ưu đãi thuế thu nhập DN theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ cho thời gian còn lại kể từ kỳ tính thuế được cơ quan có thẩm quyền cấp giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ.
Nghị định cũng quy định cụ thể cách xác định thời gian ưu đãi còn lại. Cụ thể, thời gian ưu đãi còn lại được xác định bằng thời gian ưu đãi thuế thu nhập DN theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ trừ đi số năm miễn thuế, số năm giảm thuế, số năm hưởng thuế suất ưu đãi đã được hưởng ưu đãi theo điều kiện ưu đãi khác, cụ thể như sau:
Thời gian miễn thuế còn lại bằng thời gian miễn thuế theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ trừ đi thời gian miễn thuế đã hưởng ưu đãi theo điều kiện ưu đãi khác.
Thời gian giảm thuế còn lại bằng thời gian giảm thuế theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ trừ đi thời gian giảm thuế đã hưởng ưu đãi theo điều kiện ưu đãi khác.
Thời gian áp dụng thuế suất ưu đãi còn lại bằng thời gian ưu đãi thuế suất theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ trừ đi thời gian ưu đãi thuế suất đã hưởng theo điều kiện ưu đãi khác (nếu có).
Đồng thời, Nghị định quy định trường hợp người nộp thuế thực hiện theo quy định tại nghị định này (kể cả trường hợp cơ quan có thẩm quyền đã thực hiện thanh kiểm tra) dẫn đến giảm số thuế TNDN, tiền chậm nộp (nếu có), thì người nộp thuế có văn bản đề nghị gửi cơ quan thuế quản lý trực tiếp điều chỉnh giảm số thuế TNDN phải nộp đã thực hiện kê khai hoặc đã được cơ quan có thẩm quyền thực hiện thanh, kiểm tra và tiền chậm nộp tương ứng (nếu có).
Tổng cục Thuế yêu cầu các cục thuế tuyên truyền, phổ biến cho người nộp thuế trên địa bàn để kịp thời thực hiện Nghị định 57/2021/NĐ-CP nhằm tháo gỡ khó khăn cho người nộp thuế trong giai đoạn hiện nay.
Nguồn: baotainguyenmoitruong.vn

(84) 896 555 247
 Tiếng Việt
 English